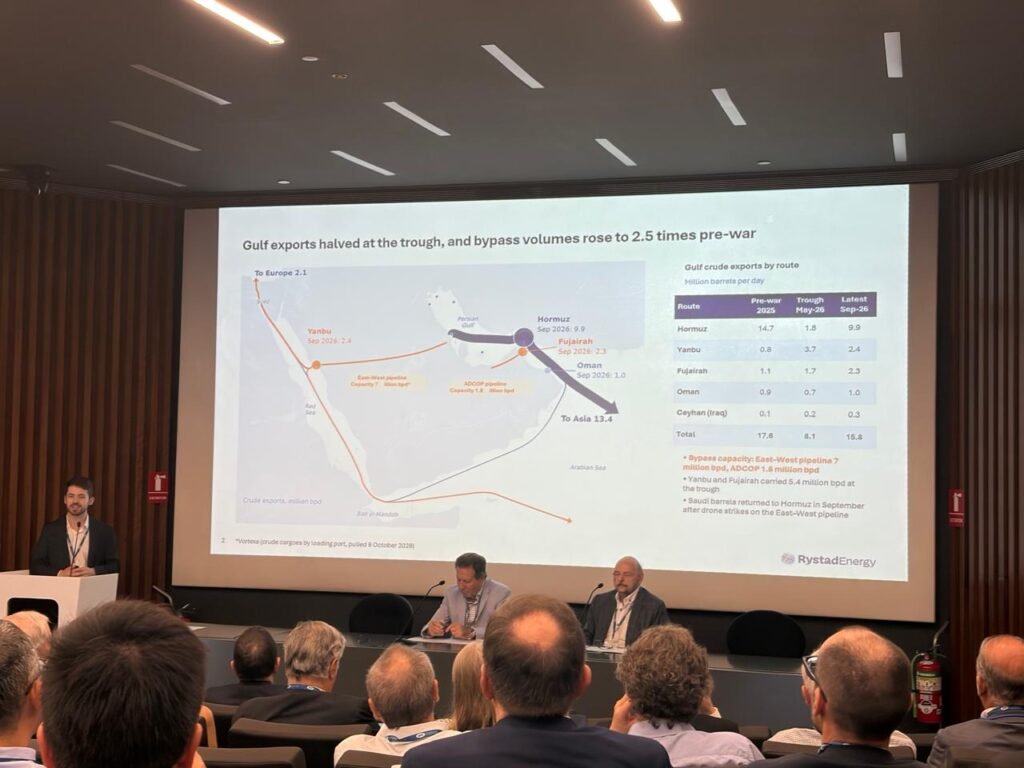
El mercado global de gas natural licuado (GNL) atraviesa un escenario de precios elevados y riesgo de suministro que se extenderá, al menos, durante todo 2027. Así lo afirmó este martes Vinicius Romano, de la consultora Rystad Energy, durante su exposición sobre el mercado internacional del gas natural y el GNL en la Jornada de Gas organizada por el Instituto Argentino del Petróleo y del Gas (IAPG).
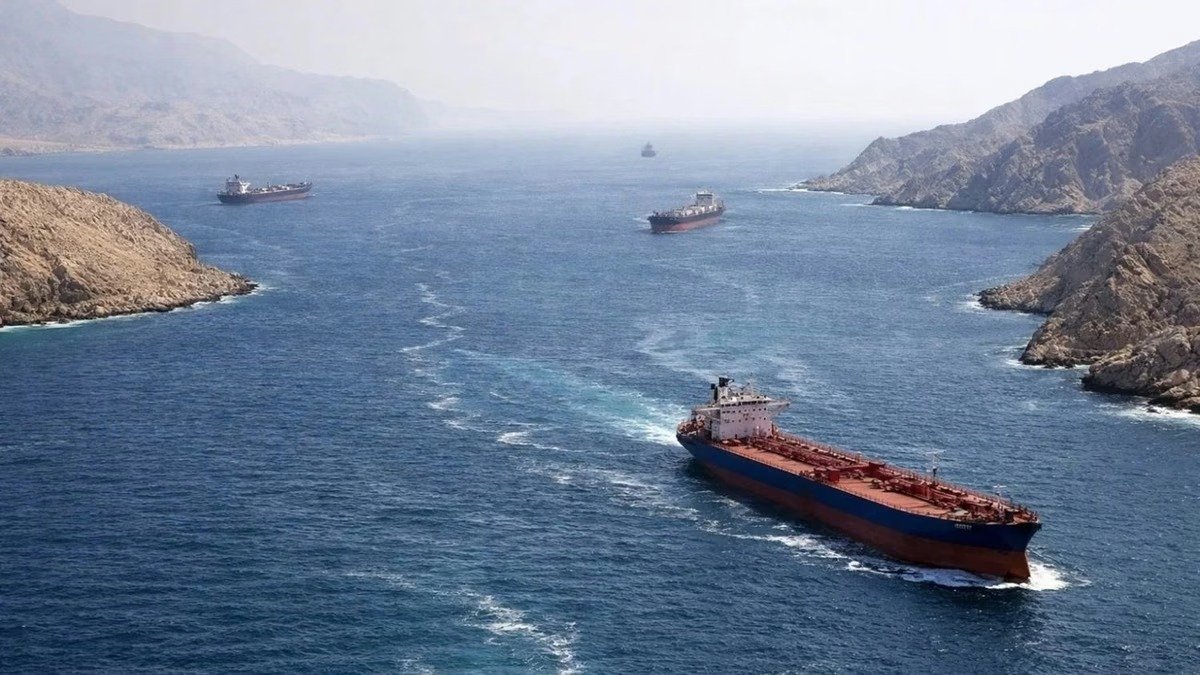
El especialista recordó que por el estrecho de Ormuz circulaba alrededor del 15% del gas y el petróleo del mundo. Con el conflicto, parte del crudo se desvió a los oleoductos que atraviesan Arabia Saudita, cuyo volumen pasó de 5 a 7 millones de barriles diarios. La infraestructura de la región también fue blanco de ataques.
Hoy, explicó, la mayor parte de los flujos de petróleo volvió a pasar por Ormuz, aunque no en los buques habituales. Embarcaciones más chicas cruzan el estrecho y luego transfieren la carga a barcos de mayor porte, una operación que encarece toda la cadena. Aun así, el flujo petrolero de Medio Oriente sigue unos 2 millones de barriles diarios por debajo del nivel previo a la guerra.
En ese marco, Romano sostuvo que, aun con flujos normalizados, los precios no bajarán, por la incertidumbre y por los mayores costos logísticos. A eso sumó un factor político: las elecciones de medio término en Estados Unidos, que se realizan este mismo martes. De ellas depende si el presidente Donald Trump contará con margen para avanzar en su agenda o enfrentará una oposición más fuerte. Su conclusión fue que los precios del crudo se mantendrán altos el año próximo.
GNL: el triple que antes de la guerra
El impacto en el gas fue más profundo. Según detalló Romano, el GNL que pasaba por Ormuz sigue prácticamente en cero, porque esa carga no puede trasladarse a buques más chicos, como se hace con el petróleo, por lo que la operación todavía no se normalizó.
El especialista repasó la evolución de los precios. Antes del conflicto, el GNL rondaba los USD 10 por millón de BTU (MMBtu). El primer día de la guerra trepó a USD 25 en Asia y USD 20 en Europa, y siguió subiendo a medida que se prolongaba el cierre del estrecho y los ataques a la infraestructura. Hoy se ubica cerca de USD 34. Es decir, el GNL triplicó su valor, mientras el petróleo aumentó menos del doble. La Argentina, recordó, importó GNL este invierno a precios spot que siguieron esa escalada, al igual que Brasil y Chile.
El consultor subrayó que Europa, cuya demanda se dispara en invierno, opera con el nivel de almacenamiento más bajo de los últimos cinco años y necesita reponer reservas. Eso anticipa presión compradora en el corto plazo. Romano explicó que buena parte del volumen de Qatar, el proveedor más afectado por el cierre del estrecho, tenía como destino Europa y China. Europa es la región que más recurre al mercado spot, seguida por Asia, lo que derivó en una fuerte competencia por los buques de GNL.
Corea del Sur, Japón y China son los principales compradores de GNL del mundo. En el caso chino, señaló, el faltante se cubrió con contratos de largo plazo. En paralelo, la demanda de GNL de Asia cayó 10% interanual y la de Europa, 14%. A eso se suma la caída de 20% que el continente ya había registrado tras el corte del suministro ruso.

“Estamos en un límite de los mercados”, resumió. Quien tiene flexibilidad para cambiar de combustible la utiliza, y quien no puede pagar esos precios debe cerrar su operación. En Europa, agregó, una alternativa sería volver al carbón, pero no hay suficientes centrales térmicas para hacerlo a gran escala.
Qatar y la perspectiva para 2027
Sobre el horizonte, Romano indicó que Rystad monitorea por satélite el nivel de calor de las plantas qataríes. Esos datos muestran que gran parte de la infraestructura sigue activa y podría recuperarse rápido. Sin embargo, Qatar perdió alrededor del 17% de su capacidad por los ataques, y reponerla demandará entre dos y cuatro años. Con la reapertura de los flujos, la consultora espera que los precios del GNL cedan. Aun así, estima un promedio de USD 17 por MMBtu para 2027, un valor que el propio especialista calificó como todavía muy alto.
Por último, advirtió que los proyectos de expansión de Qatar y Emiratos Árabes Unidos sufrirán demoras. Por eso, el excedente de GNL previsto para los próximos dos años se postergará. “Los flujos no van a volver a ser los de antes de la guerra”, remató.
Rystad Energy es una empresa independiente de investigación, análisis e inteligencia de negocios con sede en Oslo, Noruega, especializada en el sector energético global. Sus informes y bases de datos son una referencia habitual para compañías, gobiernos e inversores en temas como petróleo, gas, renovables y transición energética.