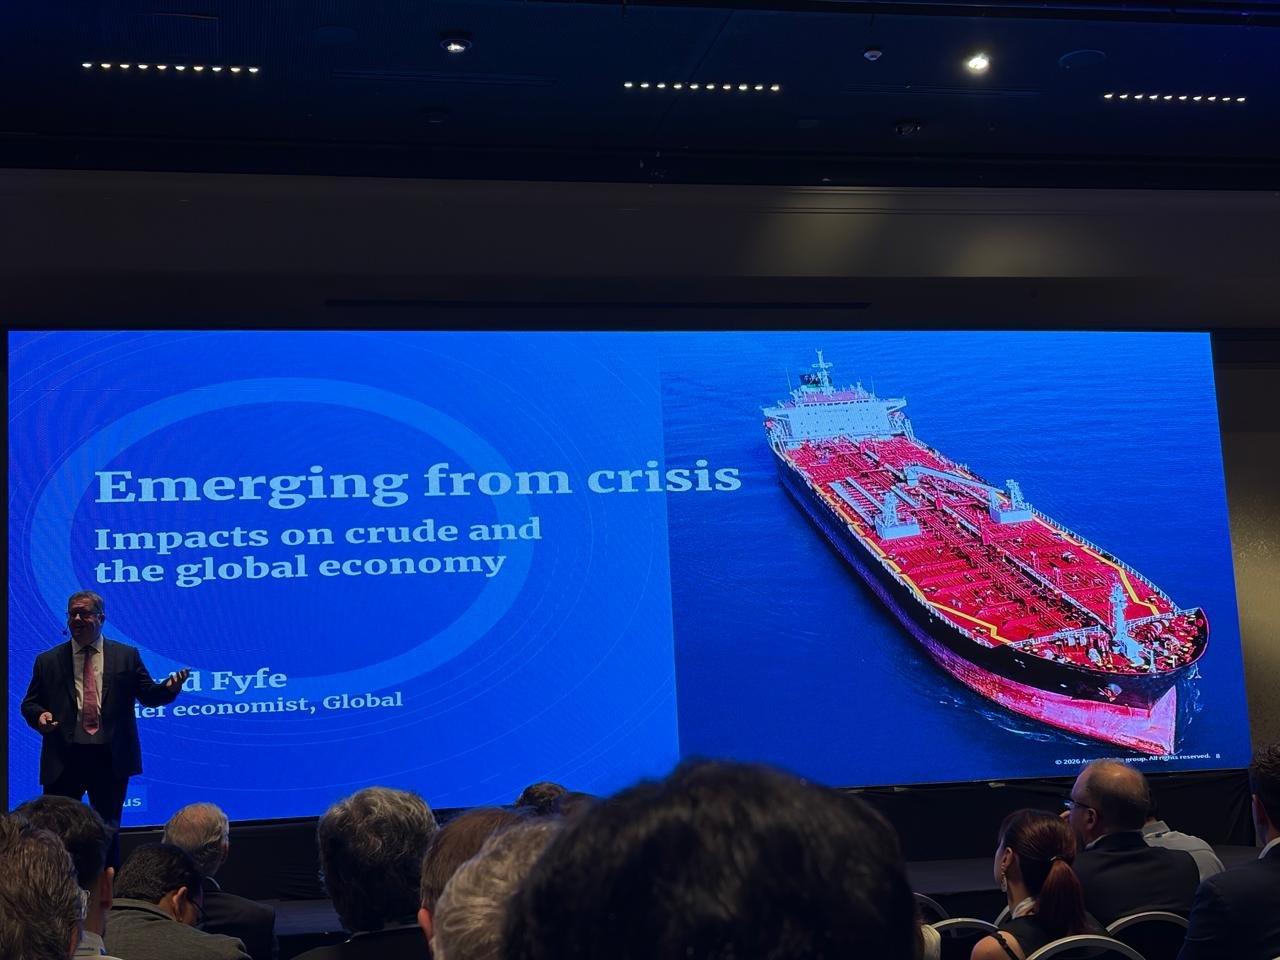
El economista jefe de Argus, David Fyfe, presentó este lunes en Buenos Aires las proyecciones de la consultora para el mercado petrolero tras nueve meses de crisis en el estrecho de Ormuz. Según Argus, el Brent promediaría unos USD 90 por barril en 2027 y bajaría a cerca de USD 80 en 2028. Si el conflicto en Medio Oriente vuelve a escalar, el precio podría dispararse a USD 150-200.
La exposición, titulada Emerging from Crisis (“Saliendo de la crisis”), abrió el Argus Argentina Energy Forum, que se realizó en el Hotel Alvear Icon de Buenos Aires el lunes 16 de noviembre de 2026. Fyfe ya había participado de la edición anterior. Al comenzar, destacó que esta región “es la clave en términos de crecimiento de la oferta de hidrocarburos a nivel global”.
“El título quizás sea un poco prematuro”, admitió el economista, y aclaró que la presentación fue escrita “a nueve meses de una crisis global de commodities centrada en Medio Oriente y en el cierre del estrecho de Ormuz”. El escenario base de Argus es “relativamente optimista”, porque supone que los flujos de commodities se mantienen y se recuperan de forma gradual. Sin embargo, Fyfe recordó que existe “un escenario más negativo, con una reactivación del conflicto en la región”.
Según el escenario de trabajo de la consultora, la producción de crudo de Medio Oriente no recuperará los 25 millones de barriles diarios que tenía antes de la crisis. Se estabilizaría en torno a 20-21 millones de barriles diarios. “No llega a volver a donde estaba antes de que empezara la crisis”, señaló Fyfe.
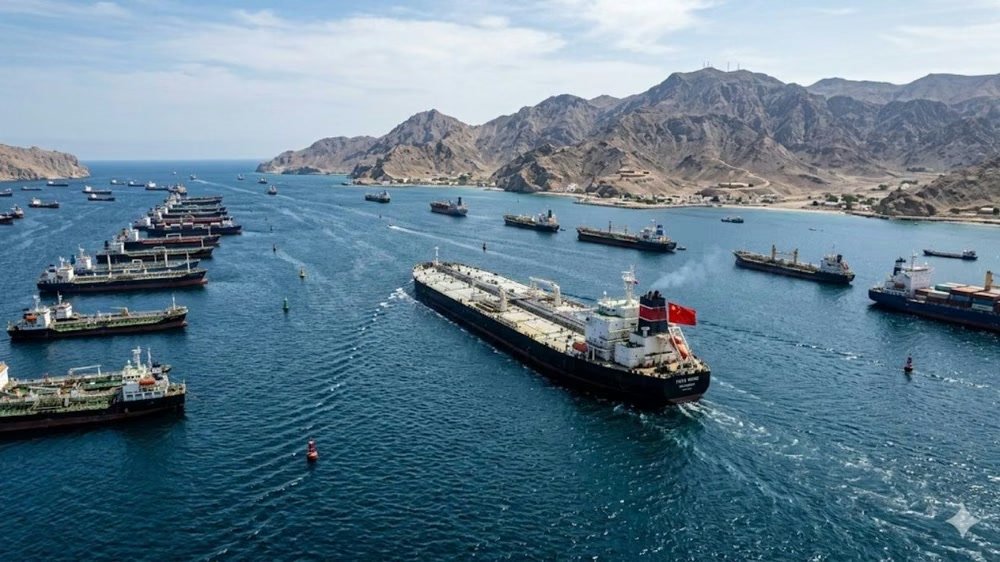
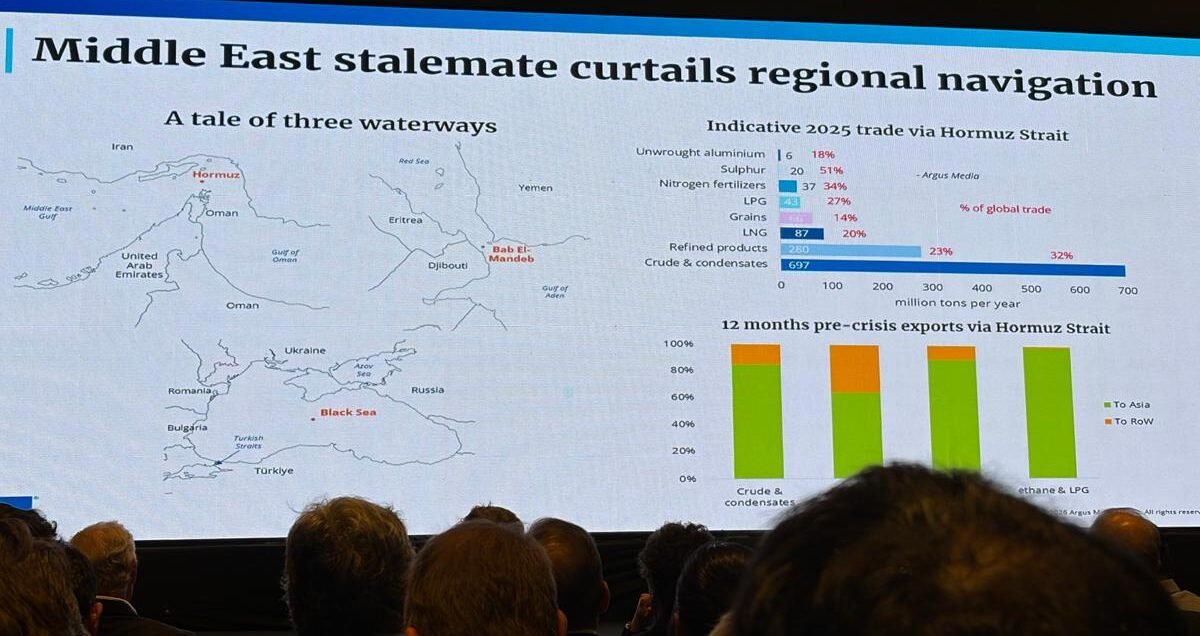
El paso por Ormuz sigue lejos de normalizarse. De unos 100 buques diarios con commodities antes de la guerra, hoy cruzan entre 20 y 30. “El crudo lidera la recuperación: hoy tenemos probablemente entre el 50% y el 60% de los flujos que había antes de la crisis”, detalló. Los productos refinados, los líquidos del gas natural (NGL) y el gas natural licuado (GNL) se recuperan más lento.
Para Fyfe, el verdadero cuello de botella no es el petróleo. “El crudo es caro, pero encontramos formas de sortearlo. Son otros commodities los que están resultando inflacionarios para la economía global”, sostuvo. Como ejemplo, mencionó que el 50% del azufre que se comercia en el mundo quedó bloqueado. También señaló que los precios del gas natural, el diésel, el jet fuel y el propano subieron entre 60% y varios cientos por ciento desde febrero, mientras que el crudo está entre 30% y 35% por encima de ese nivel.
El supuesto de trabajo de Argus es que Irán no podrá cobrar peajes por el tránsito en Ormuz, una de las condiciones que plantea Teherán para reabrir el estrecho. Para la consultora, eso sería un precedente negativo para la comunidad internacional.
Inventarios: el dato que sostiene el precio
Entre marzo y octubre, el mercado perdió unos 2.100 millones de barriles de oferta. Según Fyfe, la falta se compensó con menor demanda, con refinerías procesando menos crudo, con la caída de las importaciones chinas y con el uso de reservas estratégicas e industriales.
Sobre China, el economista recordó que el país acumuló crudo durante 2025 y lo usó en 2026 para alejarse del mercado internacional en el pico de precios. “¿Sabían los chinos algo que la mayoría de nosotros no sabíamos en 2025? Estoy tentado de hacer esa pregunta, pero no tengo la respuesta”, bromeó.
En el escenario base, los inventarios vuelven a niveles previos a la crisis recién en el tercer trimestre de 2027. Por eso, Argus anticipa que el superávit que empieza a formarse “difícilmente sea muy a la baja”, porque se necesita para reponer stocks. “Esto sugiere que los precios podrían estar bastante bien sostenidos, al menos en el corto plazo, durante los primeros meses de 2027”, explicó Fyfe.
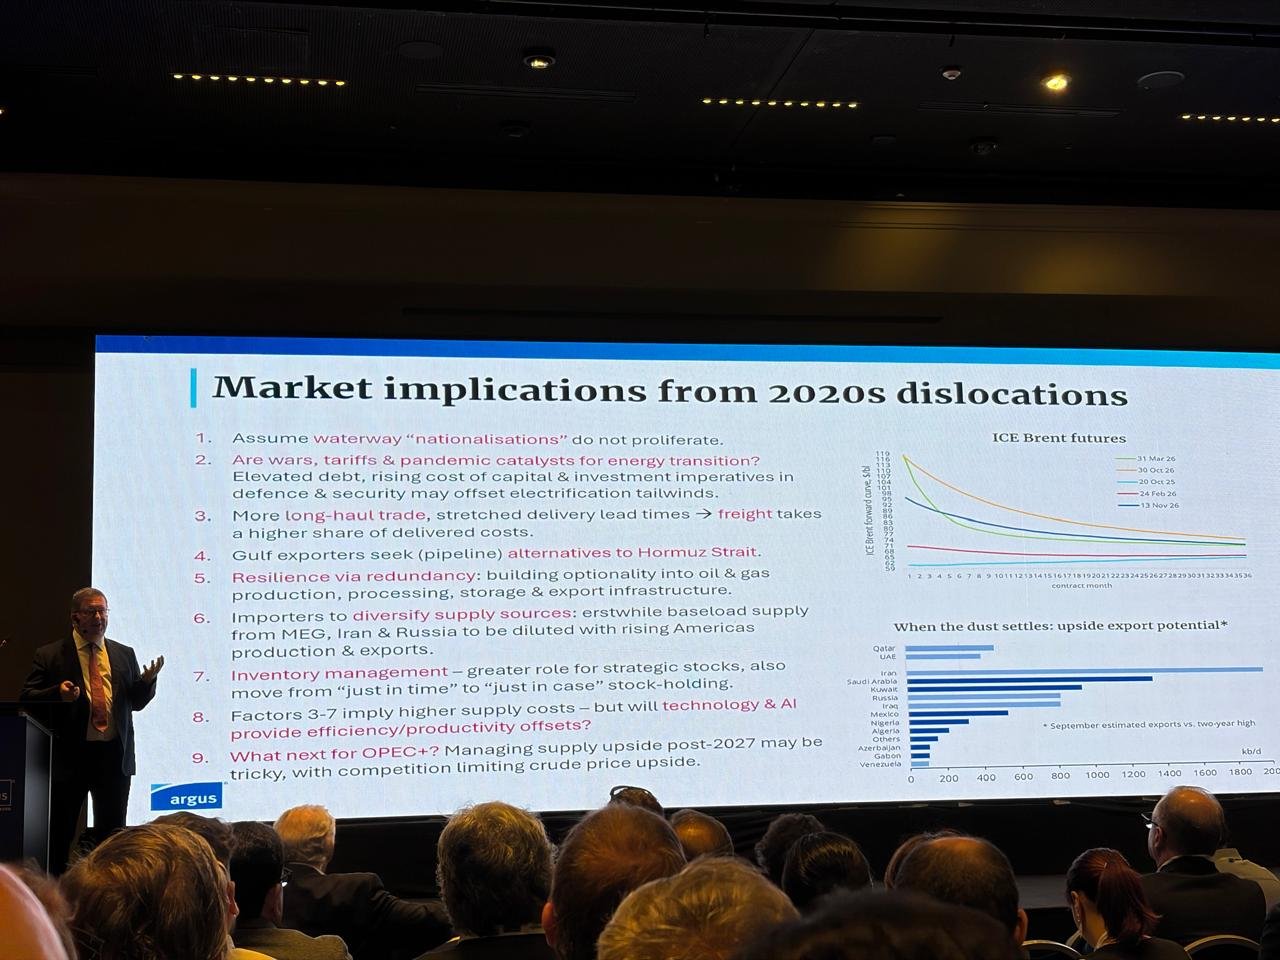
El especialista advirtió que, si hay un nuevo conflicto, el margen es escaso: “Tenemos una cantidad limitada de stocks de los que podemos echar mano. En esa situación, el precio subiría bruscamente: USD 150-200 por barril de Brent, muy posiblemente”. Aclaró que ese no es el escenario base. A partir de 2028, en cambio, los precios empezarían a ceder a medida que los inventarios superen sus niveles previos. “No es un derrumbe de precios”, aclaró Fyfe sobre la proyección de USD 80.
Las “Américas”, motor de la oferta mundial
Uno de los ejes de la exposición fue el peso de la región en el abastecimiento global. Según Argus, las “Américas”, es decir todo el continente, incluidos Estados Unidos y Canadá, sumaron 1,5 millones de barriles diarios de producción por año entre 2024 y 2026. Agregarían alrededor de 1 millón de barriles diarios en 2027 y entre 500.000 y 800.000 barriles diarios por año hasta 2029. “Son estimaciones bastante conservadoras. Hay otros números que son incluso más altos, y ajustaremos nuestro pronóstico si vemos evidencia de que los proyectos entran en operación más rápido de lo que hoy prevemos”, señaló Fyfe.
El economista describió un desfase geográfico: en los próximos cinco años, el 80% del crecimiento de la oferta mundial vendrá de las Américas y el 80% del crecimiento de la demanda se dará al este de Suez, es decir, en Asia y Medio Oriente. India encabeza esa demanda. “Ese arbitraje del hemisferio occidental hacia el hemisferio oriental no va a hacer más que crecer”, afirmó. El arbitraje es el flujo comercial que aprovecha la diferencia de precios entre dos mercados. Además, recordó que durante la crisis “muchos de esos barriles de reemplazo salieron de este hemisferio y fueron hacia Asia”, para cubrir lo que se perdió de Medio Oriente.
La lectura tiene dos caras para los exportadores de la región, entre ellos los productores de Vaca Muerta. Por un lado, un Brent sostenido en torno a USD 90 durante 2027 y una demanda asiática que sigue creciendo favorecen la colocación de crudo de la cuenca atlántica.
Por otro, Fyfe advirtió que la competencia será intensa. Medio Oriente perdió participación en India y China frente al crudo ruso, que quedó fuera de Europa por las sanciones. Cuando los productores del Golfo vuelvan a exportar cerca de su capacidad, “van a intentar recuperar cuota de mercado”. “Los barriles de las Américas van a tener dificultades para llegar a ese mercado de Asia-Pacífico”, remató.
A eso se suma el costo logístico. Los fletes desde Medio Oriente todavía multiplican los valores de febrero, y Fyfe estimó que el transporte podría quedar más caro “como un cambio estructural”, por la diversificación de proveedores y el aumento del comercio de larga distancia. Para crudos que viajan miles de kilómetros hasta Asia, como el argentino, ese componente pesa en la ecuación de exportación.
Economía global: inflación, tasas y una burbuja a vigilar
En el plano macroeconómico, Argus proyecta un crecimiento del PIB mundial de 2,7% en su escenario base. Con un nuevo conflicto, el crecimiento caería “muy por debajo del 2%”, el umbral que suele usarse para definir una recesión global. Fyfe resumió el escenario central como un mundo que “sale del paso, adaptándose”.
El economista señaló que las expectativas de inflación para fin de 2026 se ubican entre 5% y 8% en varios mercados, lo que obligaría a los bancos centrales a subir tasas. La Reserva Federal de Estados Unidos ya empezó a hacerlo. En ese marco, el oro cayó 25% desde febrero y las bolsas suben entre 6% y 7%, impulsadas por las inversiones en inteligencia artificial.
Sin embargo, Fyfe advirtió sobre el creciente endeudamiento del sector tecnológico, con rendimientos de bonos por encima del 5%. Según su lectura, la propia inteligencia artificial es “una tecnología inflacionaria” que contribuye a la suba de precios. “Hay una paradoja en juego. Vigilen el S&P 500, porque ya está empezando a ablandarse, y sospecho que podría haber más corrección por delante”, señaló.
OPEP+: menos socios dispuestos a recortar
Al cierre, Fyfe planteó dos fuerzas opuestas para el mediano plazo. En lo estructural, varios factores encarecen llevar barriles al mercado: nueva capacidad de oleoductos, diversificación de proveedores y mayores reservas estratégicas y obligatorias.
En lo cíclico, la OPEP+ deberá seguir moderando su producción desde 2028, pero con cada vez menos socios dispuestos a hacerlo. “Quizás los sauditas, quizás los kuwaitíes, quizás algunos productores más chicos”, enumeró. “Pero hay otros, como Irán, Irak y Rusia, y Emiratos Árabes Unidos, que dejó la OPEP+, que van a producir todo lo que puedan”. “Estructuralmente, hay presiones para mantener los precios altos. Cíclicamente, en el corto plazo, podríamos ver presiones que los empujen a la baja”, concluyó.