La guerra en Medio Oriente cambió el lugar del Medanito en el mercado petrolero. El crudo argentino, que durante años se vendió casi exclusivamente en Sudamérica y la Costa Oeste de Estados Unidos, se convirtió en una opción para los refinadores asiáticos. Con eso cambiaron sus competidores y la forma de calcular su precio. Así lo explicaron Nazareno Ferrero, gerente de desarrollo de negocios de Argus en Buenos Aires, y João Scheller, responsable de la cobertura del mercado sudamericano de crudo para el informe Argus Crude, durante el Argus Argentina Energy Forum, realizado este lunes en el Hotel Alvear Icon de la Ciudad de Buenos Aires. “El Medanito pasa de ser un crudo regional a un crudo global, y por eso la competencia también cambia”, sostuvo Scheller.
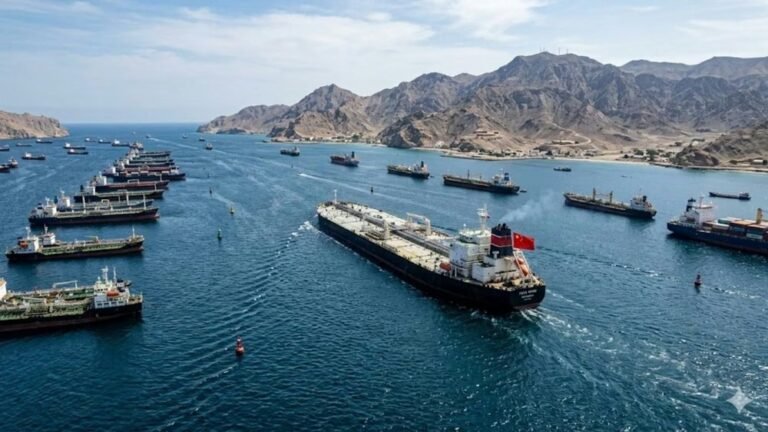
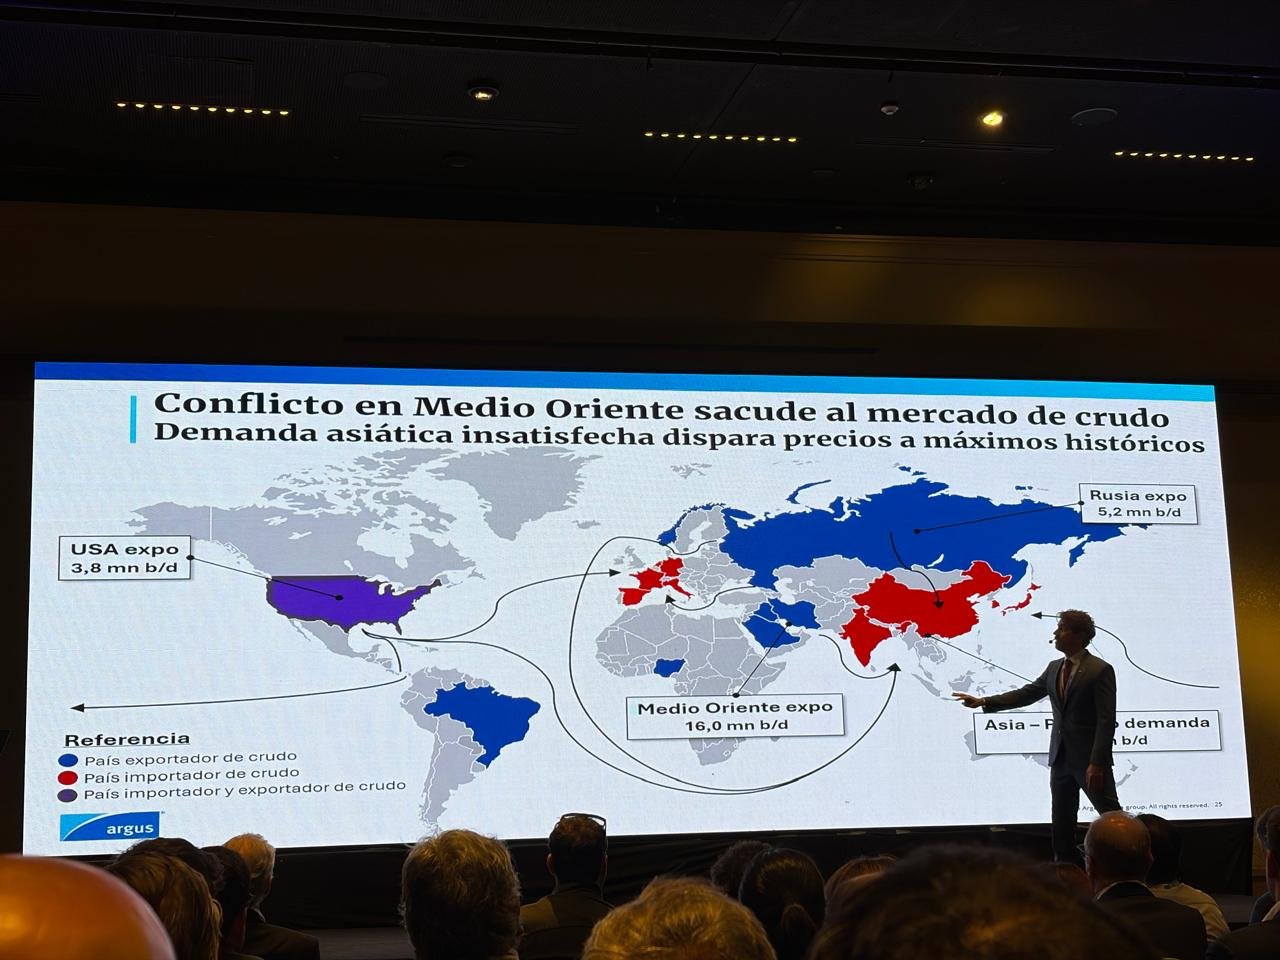
El punto de partida es el déficit global. Asia demanda unos 37 millones de barriles diarios, un tercio del consumo mundial, y depende en buena medida de Medio Oriente, que exporta unos 16 millones de barriles por día. Con el cierre del estrecho de Ormuz, ese flujo cayó a cero. “No hay otra región del mundo que pueda suministrar la cantidad de barriles que necesita Asia”, explicó Ferrero. El déficit inicial llegó a 10 millones de barriles diarios. Los productores del Golfo se fueron adaptando con ductos hacia el Mar Rojo, salidas por el Mediterráneo y operaciones ship-to-ship (trasbordos entre buques) en el Golfo de Omán. Hoy el faltante ronda los 3 millones de barriles diarios, lo que explica por qué los precios siguen altos.
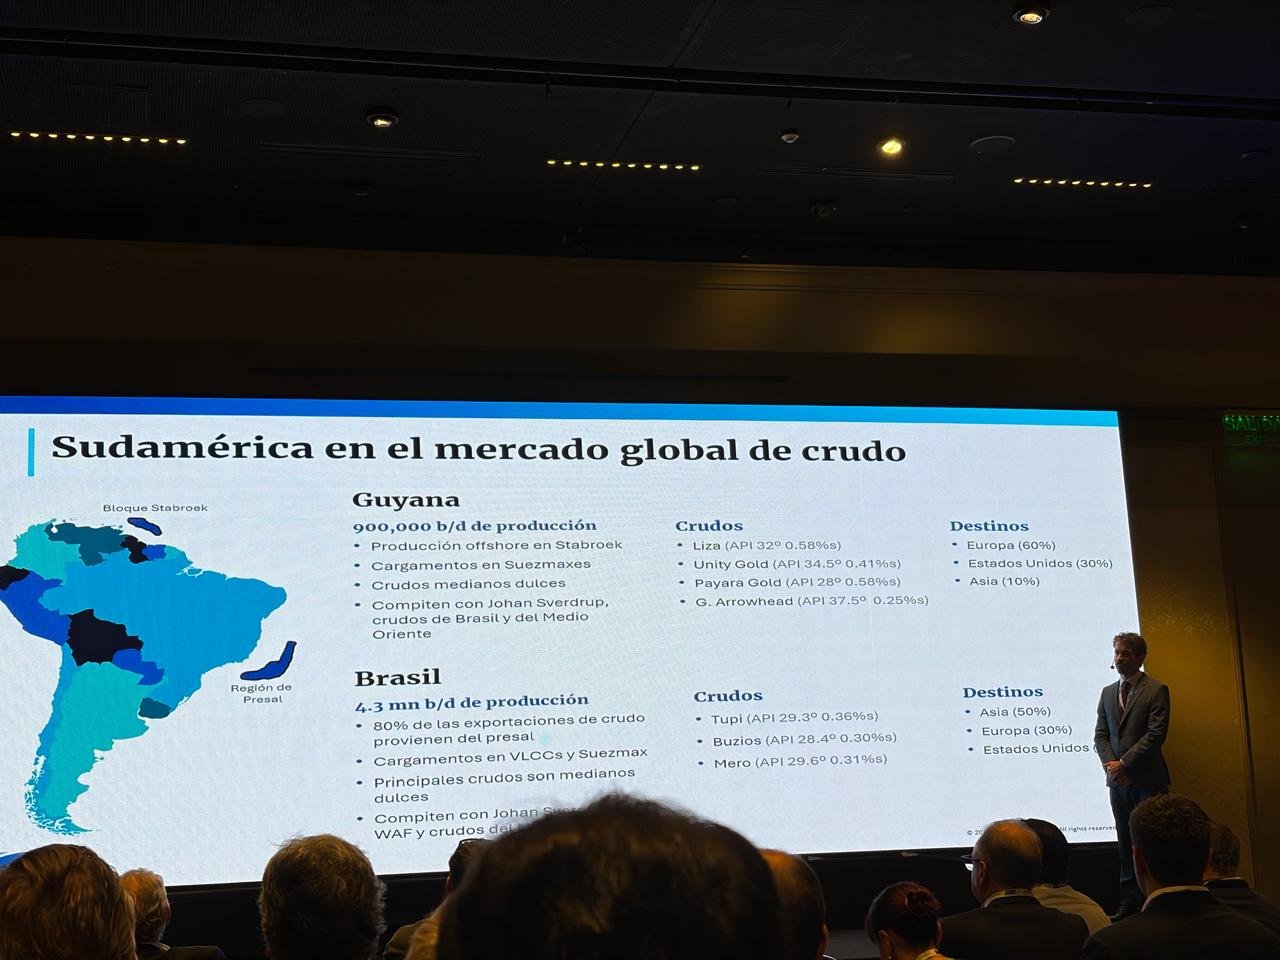
En ese contexto, los compradores salieron a buscar crudos alternativos y la seguridad del suministro pesó más que el precio. Según Scheller, los primeros en beneficiarse fueron Brasil, con unos 2,5 millones de barriles diarios de producción, y Guyana, que se acerca al millón de barriles diarios. La Argentina siguió un patrón similar: los precios del Medanito subieron alrededor de abril y después se estabilizaron.
Entre marzo y octubre, las exportaciones de Medanito a Asia y Oceanía crecieron con fuerza y en algunos meses superaron a las de la Costa Oeste estadounidense como primer destino. Sin embargo, esa región sigue siendo la que mejor paga. Según los cálculos de Argus, una refinería compleja de la Costa Oeste le saca unos USD 150 por barril a los productos, frente a un precio FOB cercano a USD 84. Esta semana Europa aparece como segunda opción, por encima de Asia, aunque todavía no salió ningún cargamento argentino hacia ese destino.
WTI, Murban y el problema del Brent
El Medanito es la mezcla de crudo que se exporta desde la Cuenca Neuquina. Históricamente tenía una densidad de entre 30 y 35 grados API, la escala del American Petroleum Institute en la que un número más alto indica un petróleo más liviano. Con el avance del shale de Vaca Muerta, la mezcla se volvió más liviana: según Oldelval, la empresa que lo transporta, hoy llega a Puerto Rosales con unos 42 grados API y un bajo contenido de azufre. Por eso se lo considera un crudo liviano y dulce.
Esas características definen quién puede comprarlo. De un crudo liviano se obtiene una mayor proporción de naftas y destilados livianos y menos residuos pesados. Las refinerías, en cambio, se diseñan para procesar determinadas calidades de petróleo. Una planta preparada para crudos pesados no le saca el mismo valor al Medanito, y por eso sus compradores naturales son las refinerías configuradas para crudos livianos. En ese segmento compite con otros petróleos de calidad parecida.
En Asia, esos rivales son principalmente dos, ambos con volúmenes consolidados en la región: el WTI estadounidense y el Murban de Abu Dabi. Scheller sumó un tercero a seguir de cerca, el ESPO ruso, con fuerte presencia en China. Para saber contra cuál compite en cada momento, Argus compara el valor que un refinador asiático le saca a cada crudo, descontado el flete. Si la diferencia de precio coincide con la diferencia de valor, los crudos están arbitrados: al refinador le da lo mismo comprar uno u otro.
Hasta la primera semana de octubre, el Medanito estuvo arbitrado contra el WTI. Desde entonces, el ingreso de mayores volúmenes de Murban lo desplazó, y el descuento contra WTI se amplió a unos USD 6 por barril. “Hoy, si me preguntan contra qué hago los números del Medanito para salir de Argentina, hay que hacerlo contra Murban”, afirmó Ferrero. La recomendación para los traders es seguir ambos crudos en forma permanente y tomar como referencia FOB el que esté arbitrado.
A esa dinámica se suma una distorsión en la base de precios. El Medanito se vende contra el ICE Brent, pero su precio correlaciona con el WTI, ya que son crudos livianos y dulces muy parecidos. En las últimas semanas, el spread entre ambos marcadores llegó a USD 20 por barril en los mercados físicos. “No nos gusta cuando los crudos marcadores se separan 20 dólares, porque quiere decir que algo está pasando”, sostuvo Ferrero.
La explicación está en cómo se forma el Brent. El índice toma una canasta de cinco crudos del Mar del Norte a la que hace tres años se sumó el WTI entregado en Rotterdam, y el precio final surge del más barato de todos, no de un promedio. En los últimos meses ese crudo fue el WTI entregado, de modo que el Brent quedó marcado por el WTI y con el costo del flete transatlántico incorporado. Ese flete se disparó en simultáneo. “El problema es cuando usamos un marcador entregado para “prizear” una commodity que vendemos FOB”, señaló Ferrero, en referencia a la modalidad en la que el comprador se hace cargo del transporte desde el puerto de origen.
Nuevas herramientas de precio
En ese marco, Argus presentó una nueva forma de expresar los precios del Medanito y del Escalante. Hasta ahora se publicaban como precio cerrado o como diferencial contra el ICE Brent del segundo o tercer mes, que es la base que usan los contratos. Con el mercado en backwardation (cuando el precio inmediato supera al de los contratos futuros), aplicar ese diferencial al mes equivocado arrojaba precios distintos. Desde hace unos quince días, la agencia publica además un diferencial siempre contra el ICE Brent front month. “No es un nuevo precio de Medanito, es una nueva forma de ver el mismo precio”, aclaró Ferrero.
La agencia publica además desde marzo un precio para Punta Colorada, la terminal del proyecto Vaca Muerta Oil Sur (VMOS) en Río Negro. Por ahora es un valor teórico: toma el precio en Puerto Rosales y lo ajusta por las ventajas de operar buques de mayor porte. Por eso, en general cotizó por encima, aunque en las últimas semanas ambos valores quedaron muy cerca. Cuando arranquen las exportaciones físicas, el precio pasará a reflejar los cargamentos reales.
Cabe recordar que el VMOS supera el 85% de avance y prevé concretar sus primeras exportaciones en 2027, con una capacidad inicial de entre 180.000 y 190.000 barriles diarios.